
Спасибо Birkin: как богачи в США используют ломбарды для финансирования своих идей
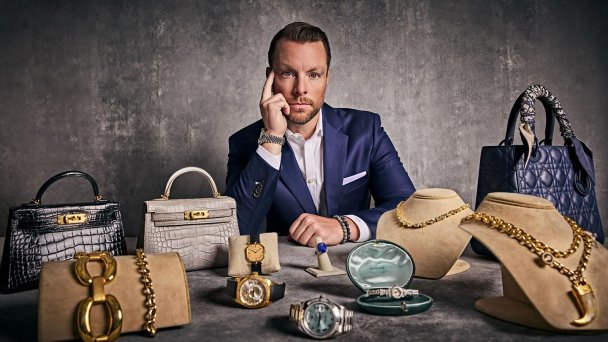
В офисе Luxury Asset Capital на Манхэттене царит приятная прохлада — здесь установлены надежные климатические системы, а на полках выстроились сумки Hermès — Mini Kelly из экзотической кожи стоимостью порядка $75 000 каждая, инкрустированные бриллиантами Birkin и другие редкие экземпляры с шестизначными цифрами на ценниках. С ними соседствует первое издание «Над пропастью во ржи» Сэлинджера (цена доходит до $50 000) и предметы современного искусства, среди которых — рисунок Ёситомо Нары стоимостью $200 000. Коридор за дверью ведет к сейфовым ячейкам: десятки часов Rolex, ювелирные украшения из золота с драгоценными камнями, и каждый лот тщательно промаркирован и опечатан.
Что самое удивительное — ни одну из этих вещей не планируют продавать.
Все вещи сдали под залог исключительно богатые клиенты в обмен на «быстрые деньги». Luxury Asset Capital со штаб-квартирой в Денвере работает по аналогии с местным ломбардом, но при этом гарантирует конфиденциальность как в швейцарском банке. Заемщики оставляют часы, украшения, сумки и предметы искусства в обмен на краткосрочные займы без права регресса, деньги часто поступают на счет в течение суток.
Один клиент, управляющий крупным хедж-фондом, заложил кольцо своей супруги с бриллиантом в восемь каратов (стоимостью под $600 000) после получения маржин-колла (требования пополнить средства на маржинальном счете). Кредит в итоге удалось погасить, и кольцо вернулось в семью. Другой клиент однажды заложил статуэтку «Эмми».
Кредитование под залог люксовых активов стоит на границе управления капиталом и срочной потребности в «живых» деньгах. Состоятельные клиенты, столкнувшиеся с дефицитом наличности, закладывают дорогие вещи, что позволяет избежать их продажи, бумажной волокиты и личного поручительства, необходимого в обычном банке, — но при этом дает возможность быстро получить деньги.
«Вы не поверите, сколько людей приходят и говорят: «А так можно было?» — рассказывает Дьюи Берк, основатель и генеральный директор Luxury Asset Capital. Компания, учрежденная в 2016 году, сразу начала приносить доход, а за последнее десятилетие предоставила кредитов более чем на $1 млрд с помощью своего портфеля брендов, в первую очередь через онлайн-платформу Borro и офлайн-офисы в Нью-Йорке, Палм-Бич и Беверли-Хиллз. Выручка за прошлый год составила $65 млн.
Среди клиентов, которые используют люксовые активы как возобновляемую кредитную линию, есть предприниматели и инвесторы, коллекционеры и воротилы бизнеса. Кто-то привозит набитые часами сейфы, кто-то отправляет брендовые сумки экспресс-почтой, и все больше людей рассматривают свои личные вещи как оборотный капитал.

«Один наш клиент коллекционирует часы. Он постоянно встает в листы ожидания на Rolex и Patek, — рассказывает Дьюи Берк, основатель Luxury Asset Capital. — Приходит, берет кредит на одни часы, покупает другие — и так до бесконечности».
Гибкость — вот что во многом делает этот бизнес столь привлекательным. Пока традиционные банки в основном предоставляют займы под залог ценных бумаг или объектов недвижимости, те, кто выдают деньги под люксовые активы, готовы принимать более широкий ассортимент вещей, и в этом списке очень много всего, с чем обычные финансовые институты дела не имеют. Так, Borro доводилось выдавать кредиты под кольца Super Bowl, самурайские мечи и даже парковочное место в центре Манхэттена.
Суть предложения: быстро, конфиденциально и без поручительства. Заемщик оставляет залог, получает деньги и позже выкупает вещь обратно. Если до третьего пункта дело не доходит, кредитор оставляет себе залог и может продать его через аукционные дома, например Christie's или Sotheby's.
За последнее десятилетие женские сумки стали одной из самых быстрорастущих категорий. Birkin и Kelly от Hermès, особенно кастомизированные или из экзотических материалов, регулярно перепродаются за сотни тысяч долларов.
Одна клиентка Borro из Беверли-Хиллз оформила кредит на сумму порядка $30 000 под кастомную Mini Birkin (Hermès), которую ранее прождала более года. Она заплатила за нее около $33 000 и получила предложение продать более чем за $50 000, но все же отказалась от сделки. «Мне не хотелось с ней расставаться, — говорит она. — Такой шанс [быть владелицей сумки Hermès] выпадает не каждый день». Вместо этого клиентка использовала заемные средства, чтобы оплатить ремонт своей недвижимости перед продажей. «Благодаря этой сумке я смогла взять бридж-кредит и решить актуальные проблемы», — добавляет она.
Другая клиентка, предпринимательница из Лондона, рассказала, что неоднократно закладывала инкрустированные бриллиантами сумки Birkin и украшения Van Cleef & Arpels для решения финансовых бизнес-вопросов. Однажды она отправила вещи экспресс-почтой и в течение нескольких часов получила необходимые деньги. «Эти сумки Birkin простаивали у меня на полке, — делится она. — Я превратила эти бесполезные активы в полезные и заработала на этом».
Само собой, кредитование под залог люксовых активов — идея не новая. Еще в XIV веке Медичи заложили во Флоренции основы современного банковского дела, предложив определенные услуги богатым горожанам и открыв ломбарды для бедных. Однако сегодня подобный сервис все чаще противопоставляется и ломбардам в традиционном понимании, и частным банкам.
По словам Берка, в основе его бизнеса лежит простая идея: он хотел предложить своим клиентам реальную альтернативу обычным кредитам, поскольку классические банковские инструменты не предназначены для оценки люксовых активов. «Что говорят банки: «Чего не знаем, того не знаем», — объясняет он. — Если речь идет не о недвижимости и не о торгуемых ценных бумагах, мы их просто оцениваем в ноль».
Еще одно преимущество: такие кредиты являются безрегрессными. Если заемщик не возвращает долг, компания оставляет вещь себе и имеет право ее продать. Никаких кредитных проверок, никакого подтверждения доходов, и зачастую деньги оказываются на счете у заемщика непосредственно в день обращения.
Сегодня офисы Luxury Asset Capital работают в Денвере, Нью-Йорке, Лос-Анджелесе и Флориде, а благодаря Borro (онлайн-платформе) имеет клиентов во всех 50 штатах. Берк утверждает, что кредитный портфель компании вырос примерно в 25 раз за последние 10 лет, хотя конкретные цифры не разглашаются. Типовые займы — от $15 000 до $20 000, но в Borro можно получить до $5 млн.
Предоставление займов такого рода может быть очень выгодным для кредитора. Большинство из них краткосрочные, на период от 30 до 120 дней, при этом многие заемщики продлевают их, фактически используя люксовые активы в качестве возобновляемой кредитной линии. Borro обычно берет небольшой месячный процент плюс страховку и стоимость хранения. В некоторых случаях итоговая ставка составляет около 5% в месяц. При таких значениях годовая процентная ставка приближается к 60%. Тем не менее поскольку подобные кредиты обычно предоставляются на месяц-другой, а не на годы, заемщики, учитывая скорость выдачи средств и гибкость системы, считают такие расценки вполне обоснованными. Для кредитора ситуация тоже исключительно выгодная, особенно учитывая, что около 74% клиентов возвращаются за новым кредитом.
Коэффициент «кредит/залог» обычно составляет 40–65% в зависимости от актива, объясняет Берк: для ликвидных категорий (например, Rolex) он выше, для более узкоспециализированных вещей — ниже. Здесь можно провести аналогию с частными банками, например Bank of America: обычно они выдают кредиты под залог в размере не более 50% от оценочной рыночной стоимости дорогих арт-коллекций.
Рост этого сегмента подтверждает: богатые люди меняют свое отношение к люксовым активам и смотрят на них уже не как на коллекционные или статусные вещи, а как на финансовые инструменты. На фоне роста стоимости золота и драгоценных металлов, отмечаемого на протяжении последнего года, Borro фиксирует значительный приток клиентов, закладывающих слитки и монеты. На первом месте по-прежнему ювелирные украшения, часы и бриллианты, на втором — сумки, предметы искусства и другие объекты коллекционирования.
Чем нишевые кредиторы вроде Borro отличаются от традиционных банков? Дело не только в скорости предоставления средств, но и в самой финансовой структуре. Дрю Уотсон, управляющий директор и глава отдела искусств в Bank of America, описывает рынок как двухуровневый: на одном уровне — мелкие кредиторы, которые предоставляют кредиты без права регресса, часто под более высокий процент и под залог большого ассортимента активов, на другом — частные банки, которые выдают регрессные кредиты, которые обеспечиваются не только предметами искусства или другими люксовыми активами, но и совокупным финансовым положением заемщика.
Программа кредитования под залог предметов искусства в Bank of America была запущена около 10 лет назад и ориентируется на коллекционеров с признанными на международном уровне коллекциями стоимостью от $10 млн. Минимальный размер кредита исторически начинается от $5 млн, а коэффициент «кредит-залог» обычно не превышает 50% от оценочной рыночной стоимости.
Кредиты обычно оформляются как возобновляемые кредитные линии на срок от одного года до трех лет со ставкой в пределах 1–9%. Процесс оформления занимает порой до 60 дней, но после открытия линии клиент может пользоваться деньгами по мере надобности.
«Эти два сегмента довольно четко разграничены», — разъясняет Уотсон. Банк обычно кредитует клиентов, имеющих огромные суммы на счетах и располагающих диверсифицированными коллекциями. Нишевые кредиторы, напротив, часто обслуживают менее крупных заемщиков — тех, у кого нет шансов получить регрессный кредит.
Рынок кредитования под залог люксовых активов остается нишей не для всех, если сравнивать его с распространенным спектром услуг, предлагаемых частными банками. И все же по мере расширения рынка перепродажи множатся и вариации альтернативных активов. Дорогие вещи все чаще воспринимаются не просто как показатель статуса, а как финансовые инструменты.
На рынке, где срок выдачи кредита иногда не менее важен, чем уровень оценки залога, часы Rolex, сумка Birkin или картина музейного уровня уже не просто способ получения денег. Это высоколиквидный актив, сухой порох, который вспыхнет, стоит только высечь искру, и даст толчок дальнейшему развитию.
Перевод Веры Макогоненко