
А3 представила первый в РФ рейтинг регулярных платежей в приложениях банков
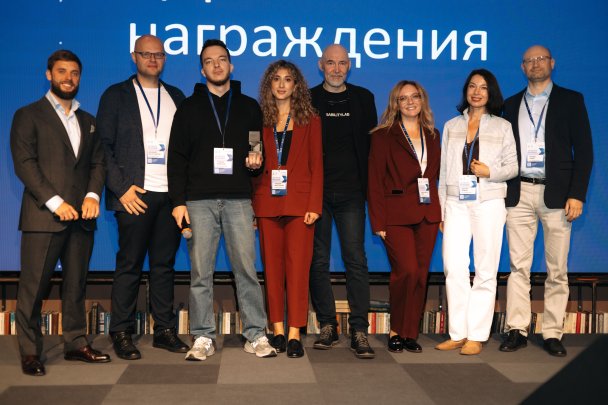
Рейтинг А3 оценивал то, с чем человек сталкивается каждый месяц, — функциональность и удобство раздела регулярных платежей в мобильных приложениях банков: оплату ЖКУ, связи и интернета, штрафов ГИБДД и налогов, а также сопутствующие механизмы — автоплатежи, шаблоны и подписки на уведомления. Эксперты проверили 14 сценариев по 160 критериям в 20 банках. Полевой этап проходил в июне и июле 2026 года. Для выборки взяли пять городов: Москву, Нижний Новгород, Екатеринбург, Омск и Волгоград.
«Рынку нужно было зеркало, которое покажет, где ты, где конкуренты, куда двигаться. А мы, как никто другой, могли сделать этот ориентир. 16 лет мы видим рынок платежей изнутри — через 50+ банков и сотни миллионов транзакций. Оставлять это знание при себе — расточительство», — говорит генеральный директор А3 Алексей Одедесион.

Как оценивали банки
Методология исследования включала два блока: кабинетную оценку функциональности (наличие и доступность оплаты ЖКУ, телекома, налогов и штрафов не только в Москве, но и в регионах) и полноценное UX-исследование пользовательских сценариев. Принципиально, что методология была открытой: банки-участники заранее ознакомились с ней и могли сверить промежуточные результаты по своему приложению.
Директор по маркетингу ГК А3 Инна Барышникова объяснила, как пришла идея создать рейтинг А3 и почему это было так важно для рынка. «Раздел «Платежи и переводы» — один из самых используемых в мобильном банке, но при этом один из наименее изученных с точки зрения качества в общих банковских рэнкингах. Этот раздел единственный обладает высокой региональной чувствительностью, которая остается обычно за кадром. Вместе с UsabilityLab А3 решили закрыть этот пробел и создать самостоятельный отраслевой бенчмарк», — рассказала она.
Генеральный директор UsabilityLab Дмитрий Сатин резюмировал, что в итоге оценку продукту ставит не рейтинг и не жюри, а человек, который в воскресенье вечером пытается заплатить за воду.
Кто и за что получил награды
Алексей Одедесион и Дмитрий Сатин рассказывали об особенностях работы банков, вспоминали профессиональные отношения и обсуждали отдельные решения, которые эксперты заметили в приложениях.
Лидером рейтинга А3 стал Альфа-банк. Он показал лучший результат в сценариях, связанных с владением автомобилем и штрафами ГИБДД, а также в работе виджетов быстрого доступа «Дом» и «Авто». «Альфа-банк — наш партнер с 2014 года, лидерство в сценариях по авто и штрафам — результат совместной работы над данными ГИБДД», — отметил Алексей Одедесион.
Начальник отдела развития платежей и переводов Альфа-банка Павел Мухин в разговоре с «Деловой повесткой» назвал участие в исследовании возможностью увидеть, что еще можно улучшить. «Даже у лидера еще остаются какие-то шероховатости в сценариях», — отметил он. В частности, сложности могут возникать при работе с региональными поставщиками: у банка их более 200 000 по всей стране. По словам Мухина, подробные результаты «Рейтинга А3» помогут определить направления для доработки и обратить внимание на решения конкурентов.
ВТБ занял второе место и лидировал по полноте функциональности. Это единственный из двадцати банков рейтинга, у которого ни один регион не опускается ниже 50%. А когда сумма в квитанции устарела, этот банк подставляет актуальную и при этом пишет человеку, почему.
«Этот банк в России привык быть вторым — по масштабу, по объему, по узнаваемости. Но на втором месте в нашем рейтинге он оказался не по традиции, а по метрикам. Огромная, по-хорошему бюрократическая машина, от которой обычно не ждешь скорости, — и при этом команда, которая делает продукт качественно и быстро», — отметил Алексей Одедесион.
Т-Банк оказался третьим: его сильными сторонами стали сбалансированное сочетание функциональности и пользовательского опыта, виджет «Дом» и работа с начислениями ЖКУ. Также банк предоставляет клиенту исчерпывающую информацию. Например, везде экран оплаты по штрафам называется «Оплата постановления». В этом банке заголовок — «Превышение скорости». Человек видит не формальное название документа. Он видит, что он сделал.
«Есть банки, с которыми мы работаем. А есть те, с которыми мы думаем одинаково. Про регулярные платежи у нас с этой командой одно видение: платеж должен исчезнуть как действие — человек не должен помнить, что платит. Мы не сговаривались, просто оба пришли к этому и оба бежим в эту сторону. Это тот случай, когда у тебя есть не просто партнер, а единомышленник, который двигает рынок с той же скоростью, что и ты», — отметил Алексей Одедесион.
Четвертое место получил Газпромбанк. Эксперты отметили соотношение функциональности и качества, способность приложения понимать опечатки в адресах, а также поддержку старых и новых названий поставщиков услуг в Нижнем Новгороде. По словам Алексея Одедесиона, результат стал следствием многолетней работы продуктовых команд А3 и банка, которые регулярно обсуждали платежные сценарии и искали решения проблем пользователей.
Сбербанк оказался на пятой позиции. «В бизнесе есть партнеры, а есть конкуренты, которые делают тебя лучше. И сегодня я позволю себе назвать конкурентом банк, с которым мы по определению не можем не конкурировать — просто потому, что в регулярных платежах он есть везде. Каждое утро он задает планку, до которой всем остальным приходится дотягиваться», — отметил Алексей Одедесион. Среди сильных сторон эксперты отметили понятный индикатор ожидания: пользователь видит, что происходит, если государственная система отвечает медленно, а также лучший региональный охват автоопределения во всей выборке.
Шестое место занял Совкомбанк. Эксперты выделили возможность скрывать уже оплаченные начисления, делиться шаблонами и оплачивать счета за другого человека, например, пожилого родственника.
Результаты исследования показали, что удобство платежного сервиса определяется не только количеством функций. Важны скорость поиска нужного раздела, работа с региональными данными, понятные сообщения об ошибках и возможность завершить операцию без дополнительных действий.
«Наличие функции само по себе не гарантирует удобства. Приложение может поддерживать нужный платеж, но если пользователь не понимает, как им воспользоваться, это не означает, что сервис работает качественно», — рассказал Дмитрий Сатин.
Поэтому в рейтинге А3 учитывали два показателя: покрытие и качество. Сатин отметил, что в будущем систему можно расширить, однако слишком большое количество критериев усложнит сравнение результатов. Задача исследования — дать рынку понятный ориентир для оценки пользовательских сценариев.
Завершая церемонию награждения, Алексей Одедесион подчеркнул: «Рейтинг А3 — планка на этот год. Наша задача — чтобы через год она оказалась выше у всех двадцати».
Не только рейтинг
Помимо «Рейтинга А3», на бизнес-завтраке прозвучал доклад директора Ассоциации региональных расчетных центров Екатерины Бондусь «Проблемные вопросы внедрения УПК при оплате ЖКУ» — тема вызвала бурную дискуссию в зале.
Затем прошла панельная дискуссия «Будущее платежей — что думают лидеры» с участием технического директора дирекции автоматизации розничных платежных сервисов и интеграционных платформ Дерешева Константина и директора по продукту направления «Платежи» Т-Банка Михаила Романова. Модератором выступила директор по стратегическому развитию и трансформации Группы компаний А3 Дарья Баркова. Разговор шел о том, что происходит, когда платежи становятся неотличимы друг от друга, как искусственный интеллект меняет банковские приложения и как мы будем «видеть» платеж через несколько лет.
По словам Константина Дерешева, успешная функция быстро превращается в стандарт и перестает удерживать клиента. «Поводом вернуться в приложение банка в ближайшем будущем будет не скорость, а персональность, прогресс и эмоция. Платеж становится невидимым, а новой единицей конкуренции — не транзакция, а цикл возвращения клиента. Отсюда растущая роль фантеха, который превращает разовую покупку в постоянный слой вовлечения», — отметил он.
Михаил Романов отметил, что будущее платежей — это не мир, где человек научился платить еще быстрее. Это мир, где платеж «растворяется» внутри жизненного сценария.
«Клиент не живет в разделе «Платежи», не думает интерфейсами — он живет в своих проблемах и задачах, которые ему необходимо решить. Банк исходит из того, что интерфейс должен предлагать сценарий человеку, а не клиент должен искать то, что ему нужно, в интерфейсе. И следующая большая битва платежной индустрии — уже не только за top of wallet, но и за top of agent. Возможно, самая большая победа платежного бизнеса будет выглядеть так: люди будут совершать больше платежей, а думать о платежах меньше», — подытожил он.
От бизнес-завтрака к конференции
Первый бизнес-завтрак А3 прошел в 2023 году и собрал около 45 гостей, 10 сентября 2026 года — уже 200.
Генеральный директор А3 Алексей Одедесион начал выступление с истории компании: 16 лет назад А3 создавалась как B2C-сервис для оплаты регулярных услуг через мобильное приложение, а сегодня это группа компаний с собственной РНКО «А3 Финанс» и R&D-площадкой по созданию инновационных продуктов в Сколково.
Алексей Одедесион объявил, что это последний бизнес-завтрак А3 в этом формате, и анонсировал в следующем году полноценную конференцию. «За 16 лет мы выросли из платежного сервиса в группу компаний. И вместе с нами вырос рынок: сегодня в этом зале сидят люди, которые определяют, каким будет рынок платежей в России в ближайшие годы. Значит, должен вырасти и формат нашего разговора», — подытожил он.
Это логичный шаг для компании, которая прошла путь от закрытого партнерского завтрака на 45 человек до события с первым независимым бенчмарком на 200 человек.
Алексей связывает дальнейшие планы А3 с ростом на рынке регулярных платежей и выходом в новый сегмент. В разговоре с «Деловой повесткой» он оценил объем рынка регулярных платежей примерно в 10 трлн рублей в год и отметил устойчивость спроса на оплату налогов, коммунальных услуг и штрафов.
«Нам важно, чтобы люди могли совершать регулярные платежи одним нажатием и не думать о них», — сказал он.
«Через год мы вернемся с новым замером — и рынок увидит, где сдвинулся, а где нет. Это и есть задача рейтинга А3: не разовый снимок, а инструмент, по которому индустрия будет сверять себя каждый год», — подытожил Алексей.
* Информационная поддержка