
Взлет и приземление: изменит ли IPO SpaceX правила игры на финансовых рынках
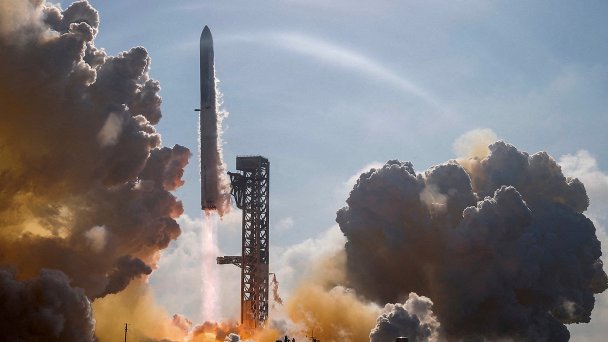
У многих экономистов — от Эдварда Прескотта до Бена Бернанке — сложился определенный взгляд на цикличность развития финансовых рынков. Наиболее образно он изложен в книге Карлоты Перес «Технологические революции и финансовый капитал: динамика пузырей и периодов процветания». Появление крупных инноваций неизбежно вызывает рост финансового пузыря и его крах. После этого общество принимает новое регулирование и наступают «золотые времена», когда инновации приносят наибольший эффект. Похоже, в случае IPO компании SpaceX и его последствий события могут развиваться по похожей траектории.
Особенности IPO
Назначенное на 12 июня IPO будет самым крупным в мире. Компания объявила, что планирует продать на фондовой бирже NASDAQ 555 555 555 акций по цене $135 за штуку и привлечь около $75 млрд. Это соответствует оценке ее стоимости в $1,77 трлн. Ближайшее к SpaceX по объему IPO нефтяной компании Saudi Aramco в 2019 году привлекло лишь $25,6 млрд.
На рынок выходит компания, считающая своей миссией «сделать жизнь многопланетной, понять истинную природу Вселенной и распространить свет сознания до звезд» и ориентирующаяся, согласно проспекту эмиссии акций, на рынок емкостью $26,5 трлн, что лишь немного уступает текущему ВВП США — $31 трлн.
Из трех сегментов своего бизнеса — освоение космоса, беспроводной интернет и создание ИИ-моделей — в первых двух SpaceX является безусловным глобальным лидером. В освоении космоса главное ее преимущество заключается в способности доставлять полезные нагрузки на орбиту в беспрецедентных масштабах, надежно и экономически эффективно. По данным Morningstar, компания занимает более 80% мирового рынка доставки грузов на орбиту и добилась снижения стоимости запуска в расчете на килограмм более чем на 95%. Это дает ей преимущество в запуске спутников, необходимых для инфраструктуры Starlink. Успешность бизнеса SpaceX фактически обеспечивается тем, что запуск ракет способствует развертыванию в космосе спутниковой группировки Starlink, что, в свою очередь, помогает финансировать новые запуски.
В начале 2026 года SpaceX приобрела у своего основателя Илона Маска стартап xAI, отвечающий среди прочего за социальную сеть X (заблокирована в России) и за развитие ИИ-модели Grok. Однако на этом направлении компания явно уступает своим конкурентам, таким как Anthropic и OpenAI.
Выход SpaceX на биржу вызвал небывалый ажиотаж среди инвесторов, отчасти объяснимый тем, что размещается небольшой пакет акций, составляющий около 4,2% от количества акций в обращении. Инвесторы уже готовы платить любую цену, по оценкам рынка прогнозов Polymarket, 47% ставят на то, что в первый день торгов капитализация SpaceX достигнет $2,0-2,5 трлн, что существенно выше действующей оценки эмитента почти в $1,8 трлн. Ради участия в IPO акций SpaceX многие брокеры сняли для своих клиентов ограничения по приобретению акций компаний, выходящих на биржу. Например, Fidelity Investments снизила минимальные требования к стоимости активов клиентов, участвующих в IPO SpaceX, со $100 000 до $2000, учитывая, что у конкурентов, таких как Robinhood, SoFi и брокера E*Trade, принадлежащего Morgan Stanley, подобных ограничений нет.
Риски инвесторов
Между тем за 22 года своего существования SpaceX так и не стала прибыльной компанией. В 2025 году она понесла операционные убытки в размере $2,6 млрд, в I квартале 2026-го убыток составил $1,9 млрд. В проспекте эмиссии такие результаты объясняются двумя факторами. Во-первых, повышенными затратами на ввод в эксплуатацию новой многоразовой системы Starship, способной выводить на орбиту более тяжелые грузы по сравнению с ракетами типа Falcon 9, что еще больше снизит стоимость выхода на орбиту. Во-вторых, расходами на строительство инфраструктуры для ИИ, который пока не приносит значимых коммерческих доходов.
Неудивительно, что с разных сторон звучат предостережения будущим инвесторам.
Как показано в таблице, многие крупнейшие IPO, такие как Saudi Aramco, NTT, Enel SpA, General Motors, принесли участникам в следующие пять лет отрицательную или низкую положительную доходность. Другие эмитенты, например Alibaba, характеризовались отрицательной доходностью в первый год после проведения IPO. Хрестоматийным является приватизация через IPO компании Deutsche Telecom в 1996 году, в которой участвовали миллионы граждан Германии. После нескольких лет роста цены акций обвалились во время кризиса доткомов и до сих пор не восстановились до предкризисных пиков, сформировав массовое и устойчивое недоверие немцев к рынку акций.
По оценкам экономиста Джея Риттера, которого часто называют «Мистер IPO», из 1724 размещений на американском рынке с 2011 по 2024 год в первый день торгов акции росли в среднем на 23% от цены размещения, однако в течение следующих трех лет они отставали от рынка на целых 25 п.п. Данные тенденции усиливались в компаниях с высокими значениями коэффициента цена/выручка (P/S). С 1980 года акции эмитентов с коэффициентом P/S выше 40 через три года после IPO в среднем демонстрировали падение на 45%. При оценке стоимости SpaceX в $1,8 трлн коэффициент P/S составляет 93. По мнению ученого, есть очень большая вероятность, что эти акции на IPO подскочат в первый день торгов, но независимо от этого, они будут очень волатильными. Риттер пообещал, что при оценке SpaceX в $2 трлн он поставит на падение стоимости акций компании.
По мнению аналитиков Morningstar (2026), оценивших SpaceX методом дисконтированных денежных потоков, ее текущая стоимость составляет $780 млрд — это более чем в два раза ниже объявленной перед IPO оценки. «Компания значительно переоценена, и у инвесторов будут возможности купить акции по более привлекательным ценам после IPO», — считает Morningstar.
При этом ряд крупных администраторов фондовых индексов пошли на компромиссы ради скорейшего включения акций SpaceX в индексные портфели. Nasdaq принял новые правила, позволяющие включить указанные акции в индекс NASDAQ-100 в течение 15 дней после IPO. FTSE Russell ввела правило, согласно которому компании могут попасть в индекс Russell Top 500 после закрытия пятого торгового дня с момента IPO.
На этом фоне неожиданную принципиальность проявила S&P Dow Jones Indices, которая не стала играть по правилам эмитента и сохранила требования о безубыточности эмитента акций в течение последнего квартала и четырех кварталов перед IPO, а также о минимальном уровне free-float эмитента в размере 10% от общего количества акций в обращении. Из-за этого акции SpaceX смогут попасть в популярные индексы S&P и Dow Jones не ранее июня 2027 года.
Недружественное решение по отношению к акциям SpaceX в июне 2026-го принял регулятор китайского финансового рынка CSRC, руководитель которого заявил, что управляющие инвестиционными фондами в Китае не должны вслепую инвестировать в акции эмитентов, оценки которых являются слишком высокими.
По мнению экспертов Barron’s, несмотря на все преимущества SpaceX, это все еще самая дорогая в мире убыточная компания. Поэтому инвесторам стоит подождать, пока цена акций приблизится к справедливой стоимости, которая, вероятно, будет ближе к $1 трлн, чем к $2 трлн.
Другие экономисты заняли более сдержанную позицию. Крупный специалист в сфере оценки бизнеса Асват Дамодаран оценивает рыночную капитализацию SpaceX примерно в $1,3 трлн. Он не считает, что акции компании обязательно покажут худшие результаты.
Покупателям акций SpaceX может быть интересна так называемая стратегия эффекта базы, изложенная экономистами Евой Бобоч, Кэти Доннелли и другими в монографии «Торговля жизненным циклом». Ее суть заключается в том, что при проведении IPO инвестировать следует лишь после первых 25 торговых дней, когда сформируется «база IPO» для нового выпуска и акции стабилизируются в узком диапазоне цен.
От успешности проведения IPO SpaceX во многом будет зависеть проведение публичных размещений пакетов акций таких компаний, как OpenAI и Anthropic. Их капитализация сейчас оценивается в $852 млрд и $1 трлн соответственно.
Учитывая неординарный характер как самого эмитента, так и его CEO, а также массовое участие в процессе розничных инвесторов «ракета» акций SpaceX может полететь по непредсказуемой траектории. Но с высокой вероятностью она рискует повторить привычный путь инноваторов, когда ускоренный рост компаний, находящихся на переднем крае научно-технического прогресса, сопровождается эйфорией инвесторов, ростом финансового пузыря и его крахом. А вот далее наступает золотое время, когда не только эмитенты, но и все общество, включая инвесторов, в полной мере пользуются выгодами новых технологий.
Мнение редакции может не совпадать с точкой зрения автора