
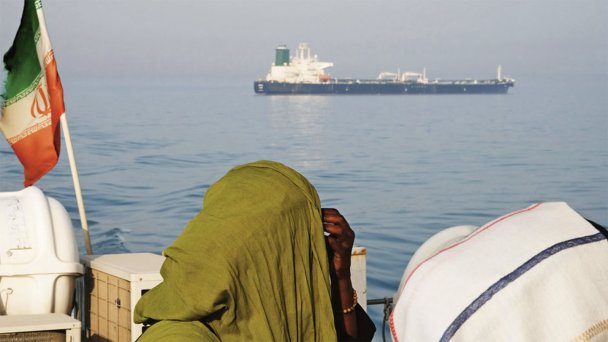
Конфликт на Ближнем Востоке и прекращение привычного режима судоходства в Ормузском проливе в очередной раз напомнили о том, насколько энергетические рынки в целом и рынок нефти в частности зависят от геополитики. Наиболее известным примером являются нефтяные шоки 1970-х годов, которые были связаны с последствиями войны Судного дня и революции в Иране. Сюда же относится и скачок цен в середине 2000-х годов, основной причиной которого стал резкий рост спроса в Китае, а триггером — война в Ираке.
Однако если иракская война открыла эпоху высоких цен на нефть, то операция США в Иране, наоборот, может ее завершить, если учесть вызревание фундаментальных предпосылок. Речь идет о совпадении двух трендов: усилении конкуренции между странами-производителями нефти, с одной стороны, и стабилизации глобального нефтяного спроса — с другой.
Электромобили и «гонка предложения»
Стабилизация спроса связана в первую очередь с распространением электромобилей: если в 2021 году глобальная экономия нефти от использования легковых электрокаров и подключаемых гибридов составляла 320 000 баррелей в сутки (б/с), то по итогам 2025-го она достигла 1,2 млн б/с. Согласно базовому сценарию Международного энергетического агентства (МЭА), к 2035 году этот показатель достигнет 7,1 млн б/с, из которых 3,4 млн б/с будет приходиться на Китай, где уже в прошлом году электромобили обеспечили свыше половины продаж новых легковых авто.
Замедление нефтяного рынка уже подтолкнуло ОАЭ к выходу из картеля ОПЕК и сделки ОПЕК+, при этом оставшиеся члены альянса продолжили наращивать квоты, несмотря на снижение нефтяной добычи весной 2026 года. Общая квота семи ведущих стран ОПЕК+ (России, Саудовской Аравии, Ирака, Кувейта, Казахстана, Алжира и Омана), установленная на июль 2026 года, превышает уровень марта 2025 года на 3,1 млн б/с. При этом, как следует из майского прогноза ОПЕК, кумулятивный прирост глобального спроса на нефть в 2025–2026 годах составит только 2,5 млн б/с.
Де-факто это означает подготовку к «гонке предложения», которая может начаться вскоре после полноценного возобновления транзита по Ормузскому проливу. Страны ОПЕК+ будут наращивать добычу нефти, но оставаться в заранее объявленных рамках, что может несколько смягчить эффект от падения цен на нефть, хотя котировки Brent, скорее всего, все равно «уйдут» ниже $70 за баррель.
Выборы диктуют сделку
Вероятность такого сценария будет расти по мере приближения ноябрьских выборов в Конгресс США, в преддверии которых администрации Дональда Трампа нужно будет добиться снижения цен на топливо. По данным Управления энергетической информации (EIA), средняя розничная цена бензина и дизеля в США с февраля по май 2026 года выросла более чем на 50%, до $4,6 за галлон и $5,6 за галлон. Доля нефти в конечной цене бензина и дизеля в США превышает 50% и 40% соответственно, в том числе из-за зависимости от импорта, объемы которого по-прежнему превышают экспорт.
Сохранение высоких топливных цен будет играть на расширение представительства демократов в обеих палатах Конгресса и, как следствие, повышать вероятность импичмента в отношении Трампа. Поэтому администрация 47-го президента США будет торопить Иран с заключением сделки, в случае которой цены на нефть достаточно быстро пойдут на спад, даже несмотря на то, что на восстановление судоходства и нефтедобычи уйдет несколько месяцев. Как и в марте 2026 года, рынок будет реагировать на геополитику, а не на фактическую динамику предложения.
Запасы на страже цен
А пока конфликт на Ближнем Востоке не урегулирован, рынок поддержит использование стратегических запасов нефти, в том числе в Китае, где к концу марта 2026 года, по оценке EIA, в хранилищах государства и госкомпаний было накоплено 1541 млн баррелей нефти, что эквивалентно объему потребления в течение трех месяцев. То же самое в целом относится к США, Японии и ведущим европейским странам, где по итогам первого квартала 2026 года объем стратегических запасов нефти превысил в общей сложности 850 млн баррелей. При этом США остаются крупнейшим в мире производителем нефти, спрос в Европе стагнирует из-за электрификации транспорта, а в Японии — сокращается вслед за закрытием НПЗ.
Риски физического дефицита характерны лишь для локальных или отраслевых рынков: в первом случае речь идет об Индии, где к началу кризиса стратегические запасы нефти лишь ненамного превышали трехсуточный объем спроса; а во втором — о рынке авиатоплива, где, впрочем, уже началась коррекция: по данным Argus Media, средняя цена авиакеросина в США снизилась с $4 за галлон в середине мая до $3,2 за галлон в начале июня 2026 года.
Газ и уголь: все проще, чем в 2022-м
Снижение цен происходит и на рынках природного газа: средняя цена газа на крупнейшем в Европе хабе TTF с марта по май снизилась с $640 до $580 за 1000 куб. м, а средняя цена импорта СПГ в Северо-Восточной Азии в апреле 2026 года сократилась на 20% в сравнении с мартовским уровнем, до $600 за 1000 куб. м.
С одной стороны, сказывается низкая зависимость европейских потребителей от катарских поставок СПГ: по данным исследовательского центра Bruegel, общий импорт природного газа в ЕС в 2025 году достиг 313 млрд куб. м, из них лишь 30 млрд куб. м приходилось на поставки СПГ из стран вне США и России, включая Катар. Свою роль играет и диверсификация источников сырья в Китае, где, по данным Форума стран-экспортеров газа, в первом квартале 2026 года на долю трубопроводных поставок пришлось 49% общего импорта природного газа, или 18,7 млрд куб. м.
В еще меньшей степени кризис повлиял на рынок угля, с учетом того что поставки крупнейших экспортеров энергетического (Россия, Индонезия) и коксующегося угля (Австралия, Монголия) практически не зависят от ситуации в Ормузском проливе. Фьючерсы на оба вида сырья минувшей весной не превысили $150 и $250 за тонну, оставшись вблизи докризисных уровней.
Впереди — стабилизация рынков
В силу названных причин цены на нефть Brent не достигнут $150 за баррель, как это прогнозировали некоторые инвестбанки, а цены на газ и уголь будут значительно ниже рекордных уровней 2022 года. Поэтому основное значение иранского кризиса будет заключаться не в текущих шоках, а в долговременных последствиях для энергорынков.
Во-первых, это распад сделки ОПЕК+, который назревал из-за роста добычи в Северной и Южной Америке и замедления глобального спроса, но стал реальностью после конфликта между США и Ираном, подтолкнувшего ОАЭ к выходу из ОПЕК и ОПЕК+.
Во-вторых, это реализация проектов, которые позволят уменьшить зависимость от транзита нефти через Ормузский пролив. Примеру ОАЭ, планирующих удвоить мощность нефтепроводов для транспортировки нефти в порт Фуджейра в Оманском заливе, может последовать Саудовская Аравия, у которой есть все возможности для строительства новых ниток трубопроводной системы «Восток — Запад», обеспечивающей поставки сырья на побережье Красного моря.
Наконец, в-третьих, это дополнительные стимулы для развития низкоуглеродной энергетики и транспорта, которые будут сдерживать рост спроса на углеводороды. Тем более что торговые войны и проблемы с доступом на западные рынки будут подталкивать китайских производителей к расширению экспорта электромобилей, солнечных панелей и ветроустановок в страны Южной и Юго-Восточной Азии, которые ранее считались основным потенциальным драйвером дальнейшего расширения спроса на нефть и газ.
Поэтому, несмотря на ценовой всплеск весны 2026 года, конфликт на Ближнем Востоке, скорее всего, станет прологом долговременной стабилизации энергетических рынков.
Мнение редакции может не совпадать с точкой зрения автора