
Капсула ценностей: как личные фонды меняют правила наследования капитала
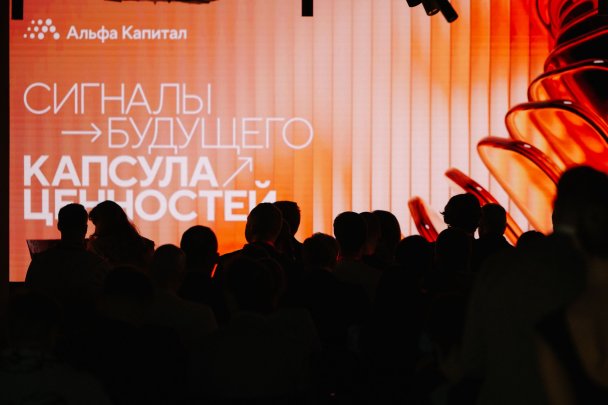
В теплый сентябрьский вечер гости собрались на 7-м этаже by Noôdome с видом на исторический центр Москвы, чтобы поговорить о том, как сохранить и передать дальше не только капитал, но и ценности, принципы и смыслы. Именно этому была посвящена конференция «Сигналы будущего: капсула ценностей». Между сессиями все желающие могли записать собственный ответ на вопрос о том, что действительно важно сохранить вне времени. Эти личные послания стали частью общей «Капсулы ценностей», а деловая программа конференции раскрыла практические аспекты управления капиталом, наследования, преемственности и диалога между поколениями.

Личные фонды в России: новая культура капитала
Деловую часть открыли директор по структурированию капитала УК «Альфа-Капитал» Екатерина Жарова и Андрей Столяров, кандидат экономических наук, доцент базовой кафедры инфраструктуры финансовых рынков, заведующий Лабораторией исследований финансовых технологий НИУ ВШЭ. Эксперты представили выводы совместного исследования о том, как развивается индустрия личных фондов и какие возможности они открывают для владельцев капитала. Анализ российского рынка проводился на основе данных о зарегистрированных фондах.
Сам институт личных фондов появился в российском праве 1 марта 2022 года. Такой фонд представляет собой некоммерческую организацию, которой человек при жизни передает имущество и сам определяет условия управления ей, в том числе после своей смерти. Именно в этом ключевое отличие от наследственного фонда, создаваемого нотариусом уже после ухода владельца, согласно завещанию. Учредитель теряет право собственности на переданные активы, при этом успевает увидеть, как конструкция работает, и при необходимости может ее поправить. Закон устанавливает минимальный порог для личного фонда в 100 млн рублей.
«Растущая популярность личных фондов связана с изменением мировоззрения владельцев капитала. Если поколение предпринимателей, сформированное в 90-е, было сконцентрировано на задаче заработать капитал, то теперь фокус внимания смещается на то, как его передать по наследству», — объяснила Жарова.
Причин этому Столяров назвал три. Первая заключается в поколенческом переходе, первом после 1991 года: собственность постепенно переходит от беби-бумеров к следующему поколению. Вторая причина — в появлении самого юридического механизма, через который удобно оформить передачу имущества. Третья касается географии капитала. «Произошло резкое сокращение возможностей для работы на зарубежных рынках в привычной форме. Есть, конечно, еще дружественные юрисдикции, но капитал в значительной мере вернулся в Россию, и личные фонды стали удобным инструментом для собственников», — прокомментировал экономист.
Исследование показывает, что этот рынок еще находится в стадии становления. В большинстве случаев речь идет о суммах от 100 млн до 500 млн рублей — недалеко от нижней границы, установленной законом. В фонды преимущественно передаются не деньги, а бизнес: почти 70% активов составляют доли в ООО. На ценные бумаги приходится 18,8%, на долю недвижимости и денежных средств — в совокупности меньше 8%.
По количеству фондов с большим отрывом лидирует Москва (469), за ней следуют Санкт-Петербург (111) и Московская область (46). При этом ранее созданные фонды продолжают расти: учредители довносят в них новое имущество, что Столяров считает признаком растущего доверия к инструменту.
Потенциал рынка авторы исследования оценили в 250 000 человек, которые в принципе могут создать личный фонд. Пока 81% фондов управляется частными лицами, остальными управляют профессиональные компании. В пользу варианта с управляющей компанией есть как минимум два веских аргумента, рассказала Жарова. Первый — в том, что через управляющую компанию клиент решает разные задачи за счет средств фонда в режиме единого окна. Второй связан с преемственностью: институциональная модель лучше позволяет сохранять непрерывность управления.
Резюме исследователей: личный фонд постепенно становится естественной частью архитектуры управления крупным капиталом. Для владельца, который задумывается не только о текущем состоянии активов, но и об их судьбе на горизонте поколений, это инструмент установления правил, по которым капитал будет работать дальше.
От владения к наследию: архитектура благосостояния
Вторая сессия была посвящена более прикладным вопросам создания и использования личного фонда: наследованию, налогообложению и управлению активами. В сессии участвовали партнер «ЕПАМ» Денис Голубев, руководитель направления социальных инициатив Центра устойчивого развития СКОЛКОВО Вероника Мисютина, партнер и глава сектора частного капитала BIRCH LEGAL Андрей Шпак, начальник правового управления ФАС России Марьяна Матяшевская и вице-президент Московской городской нотариальной палаты, нотариус города Москвы Илья Радченко.
Вероника Мисютина выделила четыре модели управления личным фондом. Минимальная подходит для пассивных активов и может ограничиваться единоличным исполнительным органом. В учредительской модели сам учредитель продолжает участвовать в управлении через высший орган или попечительский совет. Семейно-профессиональная предполагает участие и членов семьи, и профессиональных управляющих. И наконец, институциональная многопоколенческая модель, которая рассчитана уже на смену нескольких поколений участников. В России она пока практически не представлена, но именно к ней, по словам эксперта, рынок постепенно движется.
Денис Голубев отметил, что на практике активы довольно часто вносят в личный фонд, который через непродолжительное время после ухода учредителя распаковывается и далее ликвидируется. Многие учредители предпочитают использовать его прежде всего как механизм наследственного планирования, позволяющий избежать ряда недостатков стандартной передачи имущества по наследству. В большинстве случаев фонд создается одним учредителем. Если же его совместно учреждают супруги, целесообразно предусмотреть в документах запрет на изменение учредительных документов после ухода одного из них. В практике Дениса Голубева такая оговорка стала стандартным механизмом защиты прав выгодоприобретателей.
Илья Радченко подчеркнул, что внесение имущества в личный фонд не равнозначно его внесению в уставный капитал компании. Если единственный учредитель передает в фонд общее имущество супругов, возникает риск, что фонд в судебном порядке признают учрежденным обоими супругами. Другой возможный сценарий — требование второго супруга вернуть из фонда свою долю имущества.
Отдельный сюжет — налоги. Сейчас в большинстве случаев доходы внутри личного фонда облагаются по ставке, аналогичной налогообложению физических лиц, однако важно, какие именно активы внутри, напомнил Андрей Шпак. С налоговой точки зрения некоторые активы могут различаться в порядке налогообложения — например, земельные участки или коммерческая недвижимость при определенных условиях, отметил эксперт.
Марьяна Матяшевская предупредила о рисках нарушения антимонопольного законодательства при структурировании активов фонда. «В любом случае необходимо учитывать как риски привлечения к ответственности за несогласование сделки, так и возможность признания сделки недействительной, если ее совершение приведет к ограничению конкуренции», — напомнила она.
Капитал будущих поколений: искусство преемственности
Третья сессия вывела дискуссию за пределы финансовой повестки. Эксперты говорили о преемственности, семейных ценностях и о том, как от поколения к поколению меняется само понимание благосостояния. Отдельно обсуждали, как нужно выстраивать диалог с наследниками разного возраста, чтобы передавать дальше не только активы, но и смыслы.
Евгения Шамис, CEO консалтинговой компании Sherpa S Pro, основатель исследовательского центра «RuGenerations — российская школа Теории поколений», автор трилогии и настольной игры про поколения, рассказала, каким такой диалог может быть в семье. Она связала актуальность создания личных фондов с тем, что люди стали чаще жить до 90–100 лет, и эта ситуация закрепится в ближайшие 10–20 лет. Более длинный горизонт жизни меняет сам подход к наследованию и подготовке преемников бизнесов: вопросы будущей структуры капитала, управления, активности создателей благосостояний и семьи, распределения ответственности приходится решать заранее — задолго до фактического перехода дел.
По мнению эксперта, капитал в России впервые после перерыва с 1917 года передается от одного поколения другому, и часть участников этой передачи выросла в разных странах, хотя формально в одной. Беби-бумеры, родившиеся между 1944 и 1963 годами, создавали состояния в девяностые. Поколение X, 1964–1984 годов рождения, создало свои капиталы, и в то же время среди них есть наследники. Следом идут миллениалы, 1985–2002 годов рождения, а за ними хоумлендеры, родившиеся с 2003 года. Шамис отметила, что поколения в своей семье полезно проверить с точки зрения годов рождения и, возможно, учитывать пограничные поколения — промежуточные звенья между ярко выраженными представителями поколений. Ведь типичные поколенческие черты определяют, на каком языке вообще возможен продуктивный разговор о наследстве, подготовке преемников и создании благосостояний в рамках династии.
Как мозг человека меняется в течение жизни, объяснил нейрофизиолог, доктор биологических наук, профессор биологического факультета МГУ имени М. В. Ломоносова Вячеслав Дубынин. По его словам, изучение томограмм выявило четыре поворотные точки: в возрасте 9, 32, 66 и 83 лет. Наиболее продуктивно осознанная, взрослая работа мозга фиксируется между 32 и 66 годами, и от того, как человек проводит это время, зависит качество мышления в последующий период. Как раз это число — 66 лет — попадает в диапазон среднего возраста поколения, которое создавало бизнес в России в девяностые.
По словам Дубынина, поддерживать качество жизни на длинном горизонте помогают вполне обычные вещи: двигательная активность, когнитивная нагрузка, контроль вредных привычек, нормальное питание и сон. Помимо этого, значение имеют режим дня, управление стрессом и позитивные коммуникации.
Выступавшие на конференции эксперты были единодушны: когда речь идет о преемственности, горизонт планирования измеряется не рыночными циклами, а именно поколениями. И хотя сегмент личных фондов в России только формируется, задачи продуманного наследования, передачи состояний и смыслов стоят на повестке дня.
Волнующие владельцев капитала темы выходят за рамки юридических конструкций и финансовых инструментов, и интерес гостей к «Капсуле ценностей», которая наполнялась посланиями в течение вечера, выглядит дополнительным тому подтверждением. Вместе с вопросом о том, как передать капитал, неизбежно возникает и другой: что еще мы хотим оставить тем, кто придет нам на смену.