
Зеленая гегемония: как за 25 лет Китай стал лидером в сфере экотехнологий
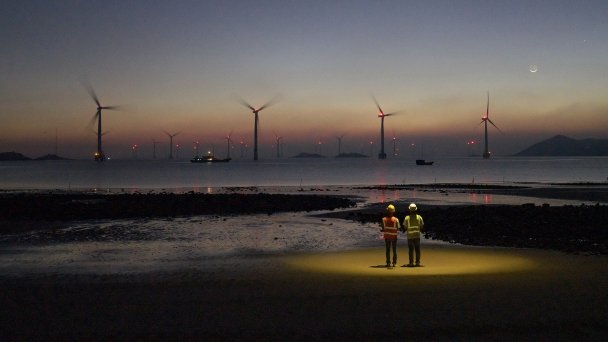
На Всемирных переговорах по климату, стартовавших 9 ноября 2026 года в Турции, бывший госсекретарь США Джон Керри заявил, что миру следует брать пример с Китая и активнее переходить на зеленые технологии. При этом другим странам, вероятно, придется делать это, покупая оборудование из КНР. Сегодня государство контролирует большую часть мирового производства в этих секторах: на его долю приходится порядка 85% мощностей по выпуску солнечных батарей, около 80% производства литийионных аккумуляторов, а также примерно 75% выпускаемых в мире электромобилей.
Forbes разобрался, как страна, которую когда-то знали по дешевым подделкам, превратилась в поставщика технологий, от которых зависит глобальная зеленая повестка.
Кладовая солнца
В начале 2000-х Германия считалась мировым лидером в солнечной энергетике. Однако стоимость немецких панелей оставалась чрезмерно высокой для массового внедрения. Возможно, постепенно цена европейской продукции снизилась бы, однако главную роль в процессе распространения солнечных стаций сыграли китайские инженеры и государственная политика КНР.
В конце 1980-х молодой китайский студент Ши Чжэнжун встретил в университете Нового Южного Уэльса (Австралия) профессора Мартина Грина, которого называют «отцом мировой солнечной энергетики». В 1992 году под руководством Грина Ши защитил докторскую по солнечным панелям. В 2001 году 38-летний ученый вернулся в родную страну с идеей основать компанию. Чжэнжун несколько месяцев безуспешно пытался получить субсидии на организацию производства в одной из провинций и наконец-то нашел поддержку в городе Уси, где и основал компанию Suntech. Городские власти выделили стартапу около $6 млн. В 2002 году первая фабрика заработала.
Чтобы усовершенствовать технологию, предприниматель выкупал немецкие патенты (благодаря интересу к солнечным электростанциям ученые в Германии регистрировали множество разработок) и применял их на своих фабриках. Китай научился производить сопоставимые по качеству продукты, к тому же в разы дешевле европейских аналогов.

В 2005 году компания разместила акции на Нью-Йоркской бирже, и Ши Чжэнгрон стал самым богатым человеком КНР. В стране началась лихорадка «солнечных» проектов. Власти в китайских регионах субсидировали создание новых заводов, предоставляли дешевую землю, льготные кредиты и налоговые каникулы, а позже к этому подключилось национальное правительство. Руководство КНР включило возобновляемые источники энергии в стратегические приоритеты. Однако оставалось одно узкое место. Китайцы получали основное сырье для панелей — поликремний — из США и Европы. Предприятия сталкивались с дефицитом поставок и высокими ценами. Чтобы преодолеть зависимость, Китай выстроил собственную вертикально интегрированную индустрию — от добычи до производства пластин, фотоэлементов и готовых модулей. Постепенно конкуренция, новые цепочки поставок и масштабирование позволили снизить стоимость панелей на 80%.
К 2011 году компания Suntech Чжэнжуна превратилась в крупнейшего в мире производителя солнечных панелей. Чтобы захватить рынок, бизнесмен брал огромные кредиты на расширение мощностей, но панели дешевели, а Европа и США ввели антидемпинговые пошлины, чтобы притормозить импорт китайской продукции. В 2011 году компания зафиксировала убыток в размере $1 млрд. В августе 2012 года Чжэнжун ушел с поста генерального директора. В марте 2013 года Suntech допустила дефолт по облигациям, а ее акции перестали торговаться на Нью-Йоркской бирже.
Пострадала не только Suntech, на 2010-е пришелся первый кризис в национальной солнечной отрасли, но это не помешало стране наводнить мир панелями. По данным Eurostat, в 2025 году доля КНР в импорте фотоэлементов в ЕС выросла до 98,6%. Также государство удерживает ведущие позиции в глобальных производственных цепочках. Западные конкуренты обвиняют китайских производителей в недобросовестной конкуренции из-за субсидий, но сместить КНР с лидирующих позиций не могут.
Между тем успех на глобальном рынке сопровождают неурядицы на внутреннем. Как отмечает создатель и автор портала RenEn.ru, эксперт в области ВИЭ Владимир Сидорович, в 2024-2026 годах наблюдается кризис перепроизводства солнечных панелей. Из-за этого цена на продукцию упала ниже себестоимости, крупнейшие фабрики зафиксировали убытки, а небольшие предприятия обанкротились. Заводские мощности в Китае кратно превысили мировой спрос. 33 ведущие компании подписали соглашение о квотах на выпуск панелей, чтобы остановить взаимное разорение. Федеральные власти пересмотрели систему субсидий и даже приостанавливают одобрение строительства заводов.
Что касается Чжэнжуна, то после увольнения он вернулся в солнечный бизнес. Дело в том, что крупнейшие китайские производители под давлением новых законов администрации Трампа продали свои заводы в США, и Чжэнжун, будучи гражданином Австралии, воспользовался этим и скупил производственные мощности в Америке. Он также строит завод в Австралии и продвигает на глобальном рынке инновацию — сверхлегкие солнечные панели. Они весят на 70-80% меньше обычных, гнутся и не бьются: вместо тяжелого закаленного стекла в них используются композитные полимеры.
Похоже, так или иначе, китайские предприниматели сохранят влияние в мире солнечной энергетике в ближайшие годы.
Ветер с Востока
История успеха ветроэнергетики развивалась по другому сценарию. Дело в том, что, в отличие от солнечных панелей, производство турбин — это тяжелое машиностроение, требующее строительства огромных заводов. В 1986 году датский пионер ВИЭ Vestas впервые установил в Китае промышленные ветрогенераторы. Молодой инженер У Ган работал вместе с датчанами на строительстве пилотных ветропарков и загорелся идеей создать аналогичное производство. В 1998 году на базе государственной исследовательской структуры он основал компанию Goldwind. Тем не менее в 1990-х и начале 2000-х годов китайский рынок ветряков все еще контролировали европейцы. Чтобы снизить влияние зарубежных технологий, в КНР предприняли сразу несколько шагов для развития собственной индустрии.
В 2005 году власти обязали государственные электросетевые компании выкупать энергию, произведенную ветропарками, по фиксированным повышенным тарифам. Это сделало окупаемость каждого парка предсказуемой. Также генерирующие компании страны должны были довести долю ВИЭ в объеме выработки до установленного минимума в 3% к 2010 году, 8% — к 2020 году. Чтобы выполнить приказ партии, госкомпании начали приобретать турбины. Кроме того, с 2005 до 2009 год в Китае действовало правило: для участия в государственных тендерах не менее 70% компонентов турбины должно производиться внутри страны.
Как и в случае с солнечными панелями, не обошлось без скупки патентов. Goldwind и другие предприятия приобретали их у небольших европейских конструкторских бюро и налаживали выпуск деталей на китайских заводах. За счет гигантского внутреннего спроса, удешевления производства и контроля над цепочкой поставок Goldwind в 2022 году стала лидером мирового рынка. Сейчас 68-летний У Ган остается председателем совета директоров компании и трансформирует ее из производителя турбин в поставщика зеленой энергии.
В 2025 году 79% ветровых турбин, установленных по всему миру, произвели в КНР. Каждая шестая турбина отправлялась на экспорт. В последнее время инвесторы из ОАЭ вкладывают деньги в китайские технологии, что открывает перед КНР рынки мусульманских стран. Но пока ведущие американские и европейские производители ветровых турбин сохраняют свои традиционные рынки сбыта. Так, более 90% новых ветровых мощностей в ЕС и США в 2025 году установили датские, норвежские, немецкие, испанские и американские производители. Западные компании также занимают 92% рынка морских ветровых установок за пределами Китая.
Однако между КНР и другими главными игроками рынка идет борьба не только в поставках. Компании соревнуются, чей подход получит более широкое применение, отмечает консалтинговое агентство Wood Mackenzie. Китайские компании делают ставку на увеличение мощности производимых турбин за счет все более масштабных конструкций. Ожидается, что в ближайшие десять лет диаметр 80% лопастей наземных ВЭС китайских ветряков превысит 220 м, что в 1,5 раза больше европейских стандартов. Европейские разработчики стремятся повысить выработку энергии существующих платформ без увеличения размеров. Чей подход окажется более удачным — с учетом дискуссии о «загрязнении» ландшафтов гигантскими ветряками и ограничениями на строительство ветровых установок вблизи населенных пунктов, — будет ясно в ближайшие годы.
Тем не менее аналитики Международного энергетического агентства (МЭА) в ноябрьском докладе прогнозируют, что страна будет обеспечивать около 53% прироста мощностей ВИЭ в 2026–2031 годах. Однако доля Китая постепенно снизится: КНР потеснит новый игрок — Индия. Как пояснил Forbes эксперт Лаборатории экономики изменения климата НИУ ВШЭ Егор Муравьев, Индия сумела построить собственные крупные производства. Сейчас это третья страна мира по совокупной установленной мощности солнечной энергетики после КНР и США. По итогам 2025 года объемы производства солнечных панелей в Индии увеличились практически в 70 раз с 2014 года.
Электромобили и батареи
Китай — крупнейший национальный рынок электромобилей, объем которого в 2025 году составил $15,3 млрд. 85% его оборота обеспечивают такие компании, как BYD, NIO и Li Auto. По данным Международного энергетического агентства, в 2025 году в КНР было произведено 70% всех машин на электротяге в мире. При этом заметная их часть была отправлена на экспорт. Около 20% электромобилей, проданных в Европе, пришлось на китайские марки, а доля КНР в импорте во многих странах в Латинской Америке, Ближнего Востока и в Африке превышает 80%.
Идею развивать электроавтомобили в Китае разработал инженер Ван Ган, который 19 лет работал в исследовательском отделе немецкого концерна Audi. В 2000 году он направил в Госсовет КНР письмо с предложением сделать ставку на электромобили, чтобы «перепрыгнуть» западный автопром, после чего получил приглашение вернуться в страну и возглавить государственную программу разработки электромобилей.
В начале 2010-х годов западные стартапы в сфере электрического машиностроения разорялись, не выдерживая конкуренции, а китайские компании массово скупали их ради интеллектуальной собственности. Китайские концерны приобретали технологические активы западных компаний, например Volvo и Saab, а также патенты американского производителя гибридов Fisker Automotive. Основатель компании BYD Ван Чуаньфу в 2005 году за неимением собственных разработок скопировал модель Toyota Corolla и выпустил седан BYD F3, который стал первой массовой моделью марки.
Спрос в стране развивали с помощью господдержки — власти возмещали покупателям часть расходов на приобретение машин и освобождали такие сделки от налога с продаж. По некоторым оценкам, объем субсидий с 2009 по 2022 год составил $230 млрд. Власти поощряли научные исследования и запускали программы развития общественного электротранспорта. Во многих крупных городах ввели ограничения на пользование автомобилями с двигателями внутреннего сгорания: запрет на передвижение в определенные дни.
Но рывок в объемах производства китайские компании совершили, когда освоили выпуск основного компонента электрических машин — аккумуляторов. BYD создал литий-железо-фосфатный аккумулятор (LFP) на основе патента Техасского университета. В 2008 году на завод компании приехал глава энергетического подразделения Berkshire Hathaway (входит в империю Уоррена Баффета) Дэвид Сокол. Чтобы доказать экологичность и нетоксичность батарей, Ван Чуаньфу налил электролит из аккумулятора в стакан, отпил глоток и предложил попробовать гостю. Сокол вежливо отказался, но был настолько впечатлен, что в сентябре 2008 года Berkshire Hathaway купила 10% акций BYD за $232 млн. Еще один ведущий игрок в производстве аккумуляторов, в основе которых также американское ноу-хау, китайская компания CATL. Предприятие работает со многими производителями, в том числе с заводами Tesla. Именно технологические решения из КНР снизили стоимость аккумуляторов и позволили электромобилям занять массовый сегмент.
В 2026 году в Китае производится 80% аккумуляторов и приходится около 55% мировых продаж легковых электромобилей, а также 90% глобального рынка электрических грузовиков. Первую строчку в поставках электромобилей на глобальном рынке занимает BYD.
Энергия первого элемента
Одна из перспективных зеленых технологий — водородная энергетика. Теплота сгорания водорода в разы выше, чем у углеродного топлива, а сам ресурс практически неисчерпаем. При сгорании этого элемента образуется водяной пар — парниковый газ, который не накапливается в атмосфере и не вызывает парникового эффекта. Однако чистого водорода на Земле почти нет, а расщепление воды требует больших затрат энергии. К тому же H химически агрессивен и вызывает коррозию металла, а его сжижение возможно лишь при −252,8 градусах, что крайне затрудняет транспортировку. Тем не менее многие страны, включая Китай, работают над водородными инновациями.
Аналитики японской компании Astamuse исследовали 180 000 патентов и выяснили, что в 2025 году Китай впервые опередил другие страны по конкурентоспособности таких технологий и лидирует в производстве, хранении, транспортировке и безопасности применения водорода. 5 ноября Национальное управление энергетики страны опубликовало данные, согласно которым в КНР уже созданы мощности для производства более 350 000 т Н в год. Китай вышел на первое место в мире по количеству заправок для водородного транспорта — в 2026 году их 557. Кроме того, доля КНР в глобальном парке коммерческих грузовиков на водородных топливных элементах составляет от 88% до 98% в зависимости от класса, также на страну приходится более 80% водородных автобусов. К 2030 году число водородных транспортных средств должно достигнуть 100 000 единиц, а в Пекине к этому времени будут ездить 12 000 таких автомобилей. Кроме того, в стране уже курсируют водородные трамваи и испытывают водородные пассажирские поезда, а на грузовых магистралях внедряются Н-локомотивы.
Постепенный отказ от угля, нефти и газа не только сдерживает изменение климата, но и решает ряд экономических и социальных задач. Переход на ВИЭ позволяет странам снизить зависимость от импорта углеводородов. В мире зеленой энергетики блокада Ормузского пролива не вызовет столь сильного скачка цен на нефть, ведь солнце и ветер доступны повсеместно. Отказ от двигателей внутреннего сгорания в пользу электромобилей также уменьшает уличный шум и токсичные выхлопы в городах. Энергопереход открыл новую технологическую гонку, в которой, вопреки прогнозам 25-летней давности, победил Китай. Он стал главным поставщиком оборудования для мировой энергетики и транспорта. Примечательно, что, хотя КНР занимает первую строчку по выбросам СО2 среди стран мира, именно его дешевые и массовые зеленые технологии позволяют снижать глобальную эмиссию и ускоряют декарбонизацию. Как отметил в комментарии Forbes директор Центра энергоэффективности — XXI век Игорь Башмаков, огромный китайский рынок позволяет разрабатывать все необходимые технологии самим, государствам с меньшим объемом внутреннего сбыта, таким как Россия, необходимо искать специализацию.